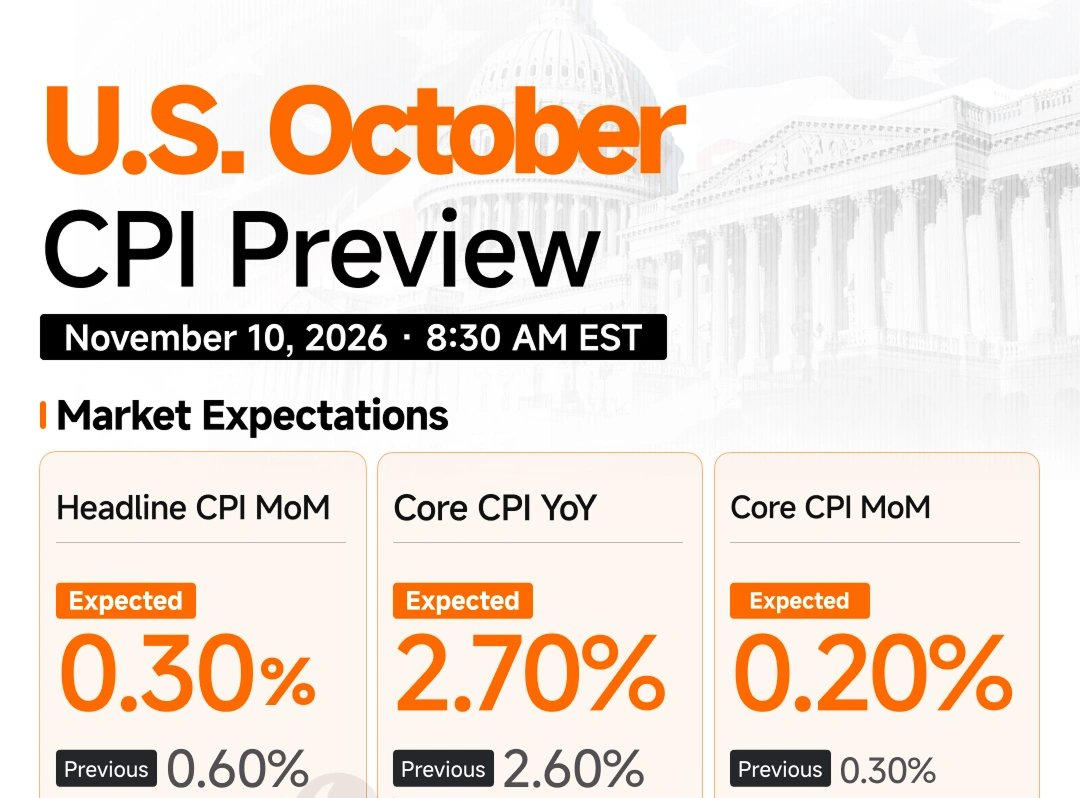
- Der US-Verbraucherpreisindex wird mit +0,3 % MoM prognostiziert, der Kern-CPI liegt bei +0,2 %, was einem Rückgang gegenüber den +0,6 % bzw. +0,3 % im September entspricht.
- Der US-Verbraucherpreisindex für Oktober ist die letzte Inflationsanzeige vor der Dezembersitzung der Federal Reserve.
- Die eigentliche Sorge für Krypto-Händler ist nun, ob die US-Inflation tatsächlich sinken wird oder nicht.
Der bevorstehende Bericht des US-Verbraucherpreisindex (CPI) für Oktober soll morgen, am 10. November 2026, veröffentlicht werden.
Der Bericht wird als wichtiger makroökonomischer Katalysator und als letzter öffentlich veröffentlichter CPI-Bericht vor der Sitzung der Federal Reserve im Dezember mit großer Spannung erwartet. Der Konsens prognostiziert, dass der Kopf-CPI im Monat-zu-Monat-Verhältnis +0,3 % (MoM) liegt und der Kern-CPI leicht auf +0,2 % MoM absinkt, nach unter den 0,6 % bzw. 0,3 % im September.
Frühere VPI-Daten vs. Prognosen für morgen
Das US Bureau of Labor Statistics (BLS) wird morgen den CPI-Bericht für Oktober 2026 veröffentlichen. Die Konsensprognosen deuten darauf hin, dass die monatliche Inflationsrate deutlich gegenüber dem Hitzedruck vom September abkühlen wird. Im letzten Septemberbericht lag die jährliche Inflation bei 3,7 %, nachdem sie monatlich um 0,6 % gestiegen war, hauptsächlich angetrieben durch einen starken Anstieg der Benzinpreise um 9,1 % MoM.
Unterdessen beobachten die Marktteilnehmer ein mögliches +0,3 % MoM Headline-Print, und Konsensprognosen erwarten grob einen Kopf-CPI von +0,3 % MoM und den Kern-CPI leicht auf +0,2 % MoM. Die erwartete Verlangsamung hängt größtenteils mit weicheren Energieeffekten zusammen, während die Kerninflation weiterhin als stabil genug gilt, um die Erwartungen der Fed-Straffung im Dezember aufrechtzuerhalten.
Die Diskussion über soziale Stimmung und Markterwartungen
, einschließlich auf X und in Marktkommentaren, betrachtet den morgigen Bericht als den letzten großen Verbraucherpreisindex vor der Zinsentscheidung der Fed im Dezember. Starke Arbeitsmarktdaten für den Oktober, mit 165.000 gestiegenen Gehaltszahlen gegenüber deutlich niedrigeren Prognosen und einer Arbeitslosigkeit von 4,1 %, haben die Wahrscheinlichkeiten für die Erhöhung im Dezember bereits auf etwa 80 % erhöht, während die Stimmung insgesamt vorsichtig ist.
Ein weicherer als erwarteter oder Inline-Druck, insbesondere beim Kern-CPI, wird als mögliche moderate Erleichterung gesehen, die die Chancen auf Zinserhöhungen leicht verringern und Risikoanlagen wie Aktien und Bitcoin etwas Unterstützung bieten könnte. Ein Aufwärtswert, besonders wenn der Kernindex stabilisiert ist, würde die Erwartungen an die Straffung festigen, die Renditen und den Dollar steigern und wachstums- und technologiesensible Vermögenswerte belasten.
Trader und Analysten wie @jeeniuzx und @Tom__Capital legen mehr Wert auf Details als auf die Kopfzahl, insbesondere auf die Kerninflation, Unterkunftskosten, Dienstleistungen und etwaige Restenergieauswirkungen sowie die unmittelbare Reaktion auf 2- und 10-jährige Staatsanleihenrenditen, den Dollar und Aktienindizes.
Verwandt: US CPI Bericht Today: Was das für Bitcoin-, Ethereum-, XRP- und Cardano-Preise bedeutet.
Darüber hinaus liegen in den Diskussionen über Retail-Krypto und Aktien Stimmungsmessgeräte wie der CMC Crypto Fear and Greed Index tief im „Fear“-Territorium und liegen derzeit bei 28. Der Gesamtton verbindet die Erwartung einer monatlichen Abkühlung mit dem Zweifel, ob dies ausreichen wird, um die Fed zu einer bedeutenden Kursänderung zu bewegen.
Wird die US-Inflation sinken oder nicht?
Konsensprognosen deuten auf eine deutliche Verlangsamung nach dem ungewöhnlich starken monatlichen CPI-Anstieg im September hin. Mehrere Prognosen deuten auf einen geringeren monatlichen Anstieg sowohl für den Gesamt- als auch den Kern-CPI hin, darunter der Bloomberg-Umfrage-Median von fast 0,3 %, die FactSet-Schätzung von etwa 0,24 %, die Cleveland Fed Nowcast von 0,24 % und weitere Analystenhinweise.
Allerdings wird aus diesen Quellen zusammen erwartet, dass die monatliche Inflationsrate im Oktober niedriger sein wird als die im September prognostizierten 0,6 % und 0,3 % Kern. Das würde eine deutliche monatliche Abkühlung gegenüber September bedeuten, obwohl es nicht zwangsläufig bedeuten würde, dass die jährliche Inflation stark sinkt. Ein Kern-Druck um den Konsens von 0,2 % würde jedoch dennoch auf einen hohen Basiszins hindeuten, der annualisiert und über dem 2%-Ziel der Federal Reserve liegt.
In Verbindung mit den jüngsten starken Arbeitsmarktdaten werden die erwarteten Zahlen jedoch das Argument für politische Vorsicht und die Erwartungen an Zinserhöhungen für Dezember kaum auslöschen. Die Inflation wird daher voraussichtlich schwächer sein, während die jährliche Inflation hoch genug bleibt, um die Fed vorsichtig zu halten. Für Märkte und politische Entscheidungsträger wird jedoch das Kleingedruckte des Berichts wichtiger sein als die Schlagzeile.
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.