- El índice compuesto de Yakarta cayó más del 11%, la caída más pronunciada en un solo día desde 1998, tras una advertencia de rebaja del MSCI.
- Las acciones de los principales bancos cayeron casi un 15%, la rupia alcanzó 18.070/USD cerca de un mínimo histórico, y el índice cayó casi un 40% desde el año.
- MSCI continuará con las consultas hasta el 30 de abril de 2027, con una decisión final esperada para el 30 de junio de 2027.
El índice de referencia Jakarta Composite Index (JCI/JKSE) de Indonesia cayó más de un 11% el 16 de octubre de 2026, después de que el proveedor global de índices MSCI Inc. (Morgan Stanley Capital International) emitiera una advertencia a la baja.
La fuerte caída de capital despierta preocupaciones sobre las salidas de capital extranjero y una mayor presión sobre la rupia indonesia (IDR), lo que plantea dudas sobre si esto señala una mayor pérdida de confianza de los inversores o si crea oportunidades para inversores dispuestos a aceptar un mayor riesgo.
El mercado bursátil de Indonesia sufre el mayor desplome desde 1998
Según fuentes, el mercado bursátil de Indonesia ha registrado su caída más pronunciada en un solo día para las acciones indonesias desde la crisis financiera asiática de enero de 1998, hace casi tres décadas, eliminando unos 60.000 millones de dólares.
El JCI cayó más de un 11%, con pérdidas intradía que alcanzaron hasta el 11,57%, perdiendo 678 puntos para cerrar en 5.185. El índice de referencia abrió a la baja alrededor del 8%, provocando una paralización automática de las operaciones y borrando casi el 40% de su valor en 2026.
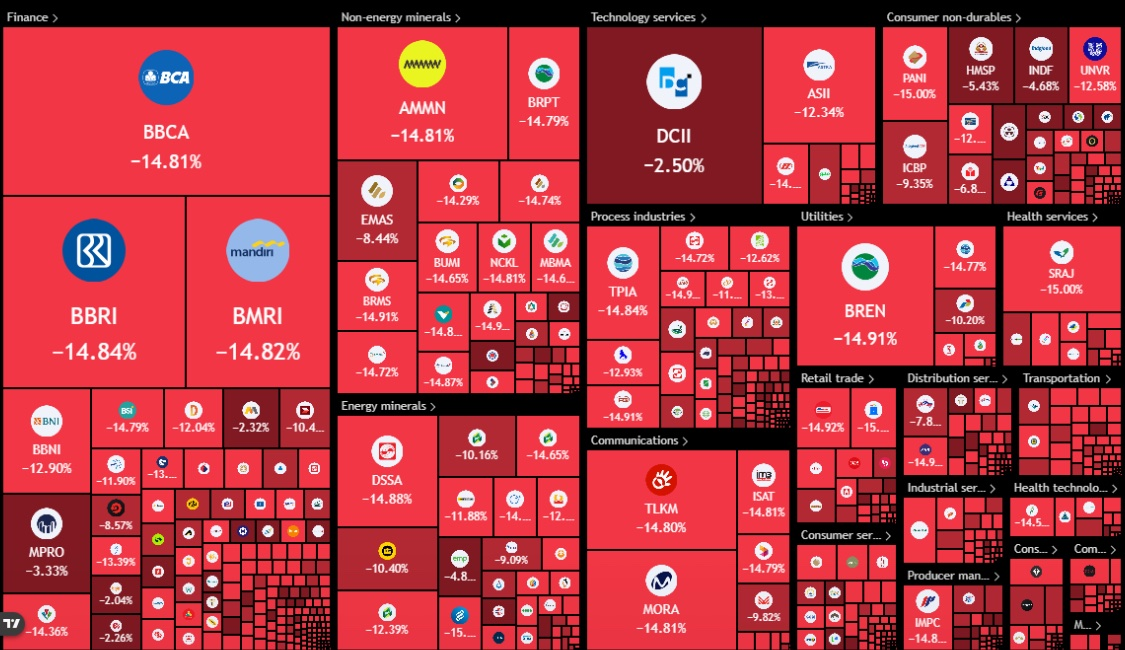
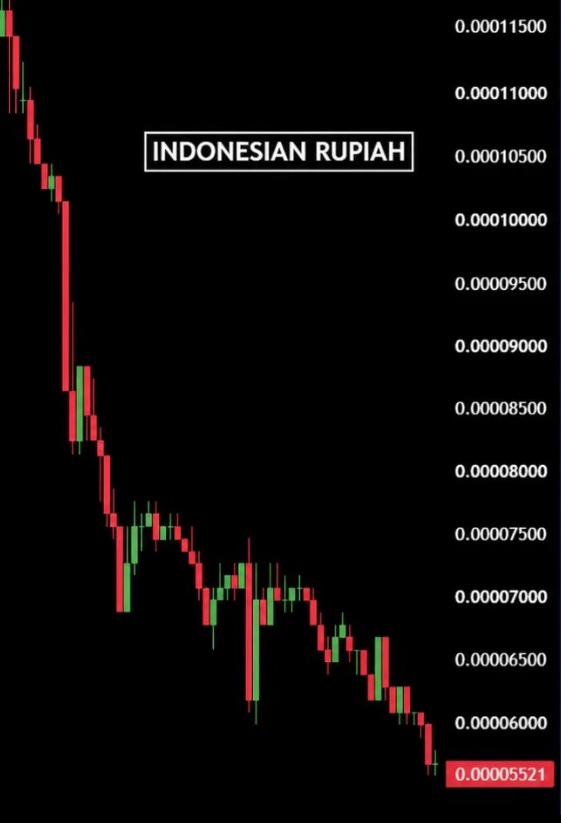
Además, las principales acciones bancarias, incluyendo Bank Central Asia, Bank Rakyat Indonesia y Bank Mandiri, cayeron bruscamente casi un 15%. Al mismo tiempo, el IDR se debilitó drásticamente hasta 18.070 por dólar estadounidense, acercándose a su mínimo histórico de 18.190.
¿Por qué está cayendo el mercado bursátil de Indonesia?
El principal motor fueron las noticias de MSCI, el proveedor global de índices que dirige billones de dólares en inversiones. MSCI declaró que la continua categorización de Indonesia como mercado emergente ya no era adecuada e inició consultas formales para reclasificar el país a un mercado independiente.
Mientras tanto, esta es una medida más agresiva que las preocupaciones anteriores de MSCI en 2026, que resultó en la suspensión de algunos cambios en el índice MSCI y advirtió sobre una posible degradación a estatus de mercado fronterizo. Como evento independiente, Indonesia quedaría excluida de los índices emergentes y de mercados fronterizos, una categoría que incluye países como Argentina y Líbano.
Además, MSCI citó problemas persistentes con la capacidad de inversión en el mercado. Estos incluyen la continuidad de estructuras accionariales opacas, la sospecha de actividad de negociación coordinada, lo que socava la detección de precios y la falta de evidencia.
Aunque las autoridades indonesias anunciaron cambios regulatorios, aún faltaba evidencia de mejoras reales en la transparencia y la aplicación del mercado. Los participantes del mercado dijeron a MSCI que la designación de frontera ni siquiera se acercaría a la magnitud de estos problemas.
¿Qué significa la advertencia de rebaja de la MSCI para los inversores?
El proceso de consulta continuará hasta el 30 de abril de 2027, y MSCI espera decidir antes del 30 de junio de 2027. Las congelaciones existentes sobre ciertos valores indonesios en los índices MSCI siguen vigentes. Aunque la reclasificación aún no es definitiva, el lanzamiento del proceso fue suficiente para desencadenar fuertes ventas.
Mientras tanto, si MSCI finalmente concede el estatus de independiente, los fondos pasivos que sigan el índice MSCI Emerging Markets y productos relacionados podrían verse obligados a vender participaciones indonesias. Las estimaciones de posibles salidas pasivas oscilan entre unos 3.000 y 4.000 millones de dólares, mientras que los gestores activos podrían añadir aún más presión de venta que algunos analistas ejercen en los bajos o mediados miles de millones de dólares.
Las ventas forzadas de acciones por parte de inversores extranjeros ya se estiman en alrededor de 4.700 millones de dólares en 2026, por lo que nuevas ventas forzadas de acciones podrían aumentar la presión existente sobre las acciones y la rupia. Las acciones de gran capitalización y la fuerte participación de inversores extranjeros, especialmente los grandes bancos, son las más vulnerables a corto plazo. La liquidez del mercado también podría reducirse, con la moneda potencialmente debilitándose si aumentan las salidas.
Por ello, el crash del 16 de octubre ha puesto en primer plano las preocupaciones de larga data sobre la integridad del mercado. Si esto conduce a salidas sostenidas o resulta ser una sobrerreacción a corto plazo dependerá de las reformas propuestas a través del proceso de consulta.
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.