- L’indice composite de Jakarta a chuté de plus de 11 %, la plus forte baisse en une journée depuis 1998, après un avertissement à la baisse de la dégradation du MSCI.
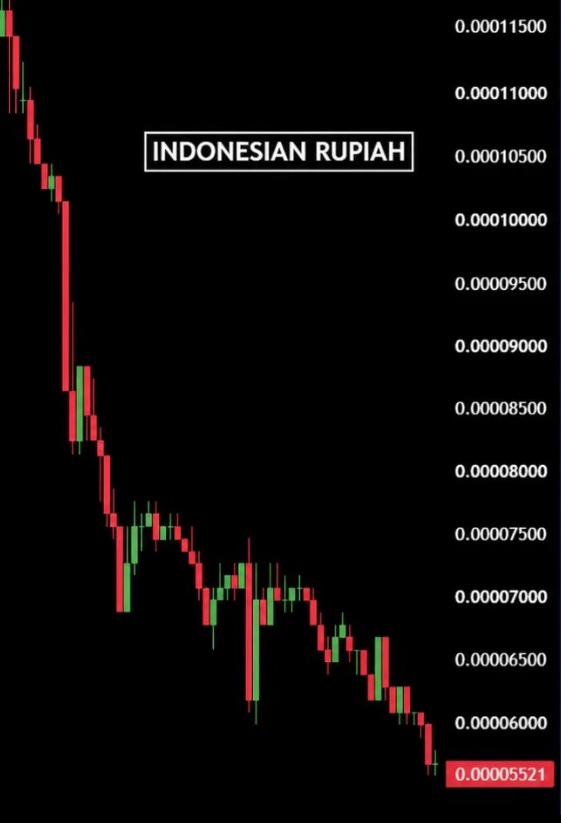
- Les grandes actions bancaires ont chuté de près de 15 %, la roupie a atteint 18 070/USD près d’un niveau historiquement bas, et l’indice a chuté de près de 40 % depuis le début du mois.
- Le MSCI poursuivra les consultations jusqu’au 30 avril 2027, avec une décision finale attendue d’ici le 30 juin 2027.
L’indice de référence indonésien Jakarta Composite Index (JCI/JKSE) a chuté de plus de 11 % le 16 octobre 2026, après que le fournisseur mondial d’indices MSCI Inc. (Morgan Stanley Capital International) a émis un avertissement à la baisse.
Cette forte chute soulève des inquiétudes concernant les sorties de capitaux étrangers et une pression accrue sur la roupie indonésienne (IDR), soulevant des questions sur le fait qu’elle signale une perte plus profonde de confiance des investisseurs ou crée des opportunités pour les investisseurs prêts à accepter un risque plus élevé.
Le marché boursier indonésien subit le plus grand krach depuis 1998
Selon des sources, le marché boursier indonésien a enregistré sa plus forte chute quotidienne pour les actions indonésiennes depuis la crise financière asiatique de janvier 1998, il y a près de trois décennies, effaçant environ 60 milliards de dollars.
La coopérative a chuté de plus de 11 %, avec des pertes intrajournalières atteignant jusqu’à 11,57 %, perdant 678 points pour clôturer à 5 185. L’indice a ouvert en baisse d’environ 8 %, déclenchant un arrêt automatique des transactions et effaçant près de 40 % de sa valeur en 2026.
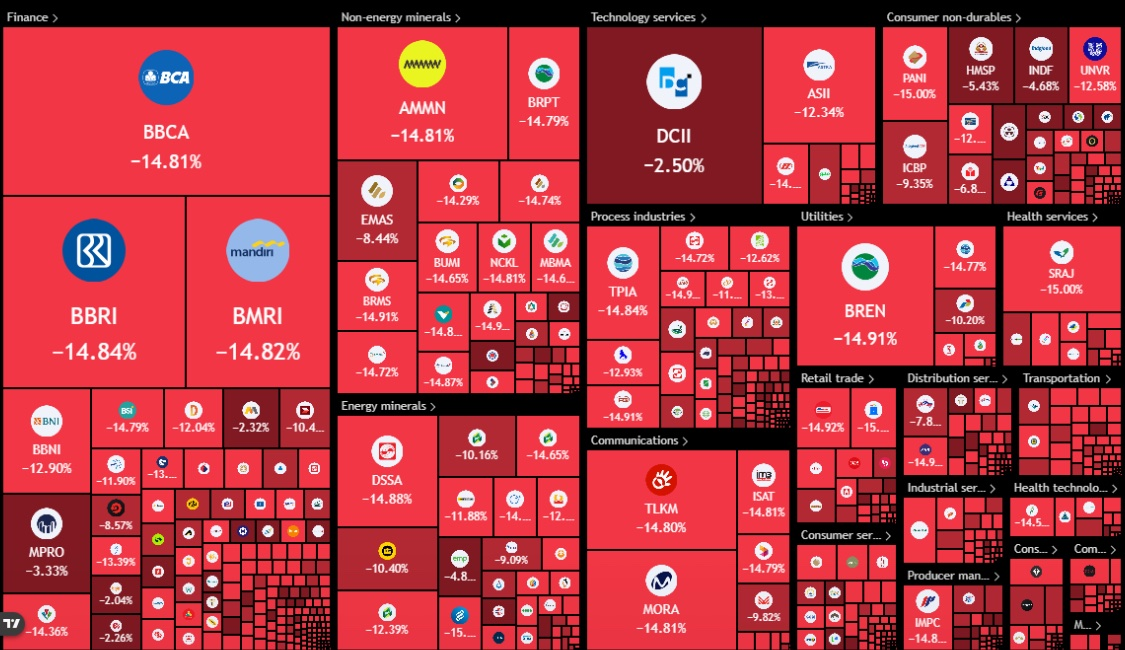
De plus, les principales actions bancaires, dont Bank Central Asia, Bank Rakyat Indonesia et Bank Mandiri, ont chuté fortement de près de 15 %. Parallèlement, l’IDR s’est fortement affaibli à 18 070 par dollar américain, se rapprochant de son plus bas historique de 18 190.
Pourquoi le marché boursier indonésien s’effondre-t-il ?
Le principal moteur était l’actualité de MSCI, le fournisseur mondial d’indices qui guide des milliers de milliards de dollars en investissements. MSCI a déclaré que la catégorisation continue de l’Indonésie en tant que marché émergent n’était plus appropriée, et a initié des consultations formelles pour reclasser le pays au statut de marché indépendant.
Par contre, il s’agit d’une mesure plus agressive que les préoccupations précédentes du MSCI en 2026, qui ont entraîné la suspension de certains changements dans l’indice MSCI et averti d’une possible rétrogradation vers le statut de marché frontière. En tant que projet autonome, l’Indonésie serait exclue des indices émergents et des marchés frontières, une catégorie qui inclut des pays comme l’Argentine et le Liban.
De plus, MSCI a évoqué des problèmes persistants liés à l’investissement sur le marché. Cela inclut la poursuite de structures d’actionnatriat opaques, une activité de négociation coordonnée suspectée, ce qui sape la découverte des prix, ainsi qu’un manque de preuves.
Bien que des changements réglementaires aient été annoncés par les autorités indonésiennes, il manquait encore de preuves d’améliorations réelles en matière de transparence et d’application du marché. Les acteurs du marché ont déclaré à MSCI que la désignation de frontière ne suffirait même pas à saisir l’ampleur de ces problèmes.
Que signifie l’avertissement de rétrogradation MSCI pour les investisseurs ?
Le processus de consultation se poursuivra jusqu’au 30 avril 2027, et MSCI prévoit de statuer d’ici le 30 juin 2027. Les gels existants sur certains titres indonésiens dans les indices MSCI restent en vigueur. Bien que la reclassification ne soit pas encore finalisée, le lancement du processus a suffi à déclencher de fortes ventes.
Par ailleurs, si MSCI accorde finalement un statut autonome, les fonds passifs suivant l’indice MSCI des marchés émergents et les produits associés pourraient être contraints de vendre des avoirs indonésiens. Les estimations de sorties passives potentielles varient d’environ 3 milliards à 4 milliards de dollars, tandis que les gestionnaires actifs pourraient potentiellement ajouter une pression de vente supplémentaire que certains analystes exercent dans les bas à moyens des milliards de dollars.
Les ventes forcées d’actions par les investisseurs étrangers sont déjà estimées à environ 4,7 milliards de dollars en 2026, donc de nouvelles ventes forcées pourraient aggraver la pression existante sur les actions et la roupie. Les actions à grande capitalisation et la forte participation des investisseurs étrangers, en particulier les grandes banques, sont les plus vulnérables à court terme. La liquidité du marché pourrait également se réduire, la devise continuant potentiellement à s’affaiblir si les sorties augmentent.
Ainsi, le krach du 16 octobre a mis en lumière les préoccupations de longue date concernant l’intégrité du marché. Que cela conduise à des sorties prolongées ou à une réaction excessive à court terme dépendra des réformes proposées lors du processus de consultation.
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.