- Der Jakarta Composite Index fiel um über 11 %, der steilste Tagesrückgang seit 1998, nach einer MSCI-Herabstufungswarnung.
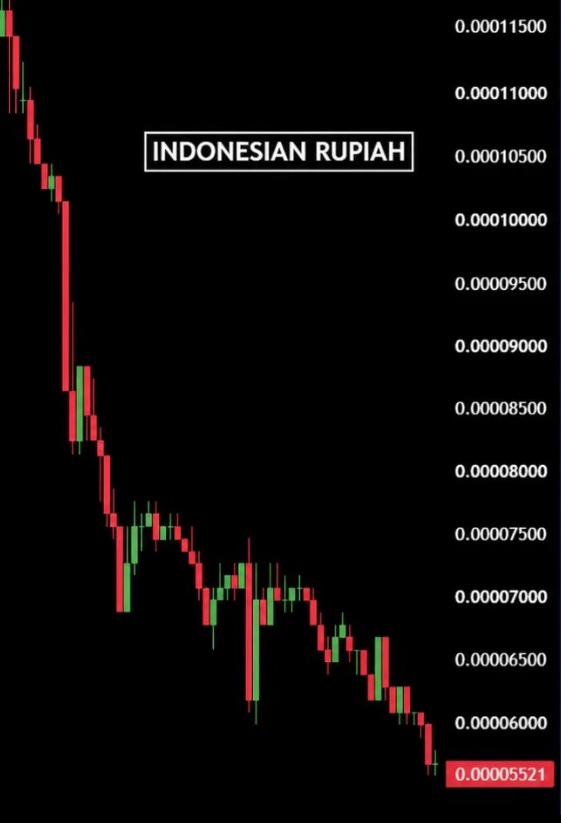
- Die großen Bankaktien fielen fast 15 %, die Rupiah erreichte 18.070/USD nahe einem Rekordtief, und der Index fiel bis heute um fast 40 %.
- MSCI wird die Konsultationen bis zum 30. April 2027 fortsetzen, mit einer endgültigen Entscheidung erwartet bis zum 30. Juni 2027.
Indonesiens Benchmark Jakarta Composite Index (JCI/JKSE) fiel am 16. Oktober 2026 um mehr als 11 %, nachdem der globale Indexanbieter MSCI Inc. (Morgan Stanley Capital International) eine Herabstufungswarnung herausgegeben hatte.
Der starke Ausverkauf wirft Bedenken über ausländische Kapitalabflüsse und zusätzlichen Druck auf die indonesische Rupiah (IDR) auf, was die Frage aufwirft, ob dies auf einen tieferen Verlust des Anlegervertrauens hindeutet oder Chancen für Investoren schafft, die bereit sind, höhere Risiken einzugehen.
Indonesiens Aktienmarkt erlebt den größten Crash seit 1998
Quellen verzeichnete der indonesische Aktienmarkt den stärksten eintägigen Eintagsrückgang für indonesische Aktien seit der Asienkrise im Januar 1998, also vor fast drei Jahrzehnten, und verlor etwa 60 Milliarden US-Dollar.
Der JCI stürzte um mehr als 11 % ab, mit Intraday-Verlusten von bis zu 11,57 %, und verlor 678 Punkte und schloss bei 5.185. Der Benchmark öffnete um etwa 8 %, was einen automatischen Handelsstopp auslöste und fast 40 % seines Werts für 2026 auslöschte.
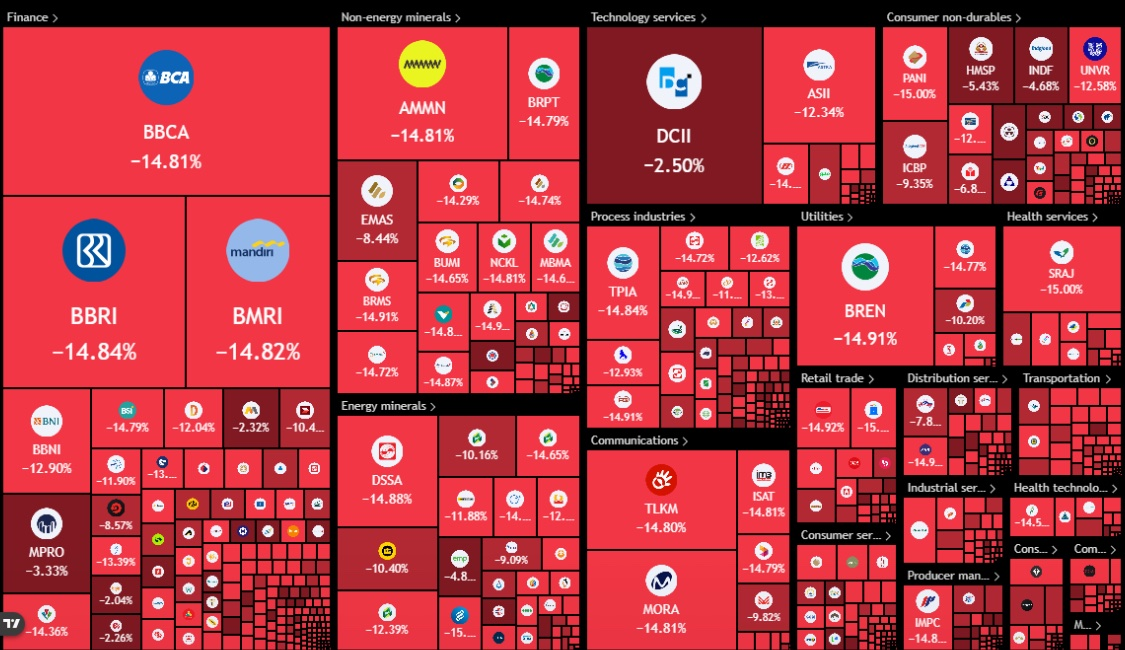
Darüber hinaus fielen große Bankenaktien wie Bank Central Asia, Bank Rakyat Indonesia und Bank Mandiri um fast 15 % stark. Gleichzeitig schwächte sich der IDR stark auf 18.070 pro US-Dollar ab und näherte sich seinem Allzeittief von 18.190.
Warum bricht der Aktienmarkt Indonesiens zusammen?
Der Haupttreiber waren Nachrichten von MSCI, dem globalen Indexanbieter, der Billionen von Dollar an Investitionen steuert. MSCI erklärte, dass die fortgesetzte Kategorisierung Indonesiens als Schwellenmarkt nicht mehr geeignet sei, und leitete formelle Konsultationen zur Umklassifizierung des Landes in den Status eines eigenständigen Marktes ein.
Unterdessen ist dies ein aggressiverer Schritt als frühere MSCI-Bedenken im Jahr 2026, der zur Aussetzung einiger MSCI-Indexänderungen führte und vor einer möglichen Herabstufung auf den Frontier-Markt-Status warnte. Als eigenständiges Land würde Indonesien von den Schwellen- und Frontier-Marktindizes ausgeschlossen werden, einer Kategorie, zu der auch Länder wie Argentinien und Libanon gehören.
Darüber hinaus nannte MSCI anhaltende Probleme mit der Marktinvestition. Dazu gehören weiterhin undurchsichtige Beteiligungsstrukturen, vermutete koordinierte Handelsaktivitäten, die die Preisfindung untergraben, sowie ein Mangel an Beweisen.
Obwohl regulatorische Änderungen von den indonesischen Behörden angekündigt wurden, fehlten weiterhin Hinweise auf echte Verbesserungen bei Markttransparenz und Durchsetzung. Marktteilnehmer teilten MSCI mit, dass die Frontier-Designation das Ausmaß dieser Probleme nicht einmal annähernd erfassen würde.
Was bedeutet die MSCI-Herabstufungswarnung für Investoren?
Der Konsultationsprozess wird bis zum 30. April 2027 andauern, und MSCI erwartet, bis zum 30. Juni 2027 eine Entscheidung zu treffen. Bestehende Sperren bestimmter indonesischer Wertpapiere in MSCI-Indizes bestehen weiterhin in Kraft. Obwohl die Neuklassifizierung noch nicht endgültig ist, reichte der Start des Prozesses aus, um starke Verkäufe auszulösen.
Sollte MSCI letztlich den Status eigenständig gewähren, könnten passive Fonds, die den MSCI Emerging Markets Index und verwandte Produkte verfolgen, gezwungen sein, indonesische Beteiligungen zu verkaufen. Schätzungen potenzieller passiver Abflüsse liegen zwischen etwa 3 und 4 Milliarden US-Dollar, während aktive Manager möglicherweise den Verkaufsdruck erhöhen könnten, den einige Analysten im niedrigen bis mittleren Milliardenwert ausüben.
Die erzwungenen Aktienverkäufe ausländischer Investoren werden für 2026 bereits auf etwa 4,7 Milliarden US-Dollar geschätzt, sodass weitere erzwungene Aktienverkäufe den bestehenden Druck auf Aktien und die Rupiah verschärfen könnten. Aktien mit großer Kapitalisierung und starke Beteiligung ausländischer Investoren, insbesondere Großbanken, sind kurzfristig am anwreifbarsten. Auch die Marktliquidität könnte sich verengen, wobei die Währung möglicherweise weiter schwächer wird, falls die Abflüsse steigen.
Daher hat der Crash vom 16. Oktober langjährige Bedenken hinsichtlich der Marktintegrität deutlich in den Fokus gerückt. Ob dies zu anhaltenden Abflüssen führt oder sich als kurzfristige Überreaktion entpuppt, hängt von den im Rahmen des Konsultationsprozesses vorgeschlagenen Reformen ab.
Verwandt: SEBI-Panel unterstützt 30-Minuten-VWAP für F&O-Ablauf: Warum indische Händler weiterhin dem Risiko des Schlusspreises ausgesetzt sind
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.