- O Índice Composto de Jacarta caiu mais de 11%, a maior queda em um dia desde 1998, após um alerta de queda do MSCI.
- As ações dos principais bancos caíram quase 15%, a rúpia atingiu 18.070/USD perto de um recorde de baixo e o índice caiu quase 40% no acumulado do ano.
- A MSCI continuará as consultas até 30 de abril de 2027, com decisão final esperada até 30 de junho de 2027.
O índice de referência Jakarta Composite Index (JCI/JKSE) da Indonésia caiu mais de 11% em 16 de outubro de 2026, após a fornecedora global de índices MSCI Inc. (Morgan Stanley Capital International) emitir um alerta de rebaixa.
A forte queda gera preocupações sobre saídas de capital estrangeiro e pressão adicional sobre a rúpia indonésia (IDR), levantando dúvidas se isso sinaliza uma perda mais profunda de confiança dos investidores ou cria oportunidades para investidores dispostos a aceitar riscos maiores.
O mercado de ações da Indonésia sofre a maior queda desde 1998
Segundo fontes, o mercado de ações da Indonésia registrou sua maior queda em um único dia para ações indonésias desde a Crise Financeira Asiática em janeiro de 1998, há quase três décadas, eliminando cerca de 60 bilhões de dólares.
A JCI despencou mais de 11%, com perdas intradiárias chegando a 11,57%, perdendo 678 pontos e fechando em 5.185. O índice de indicação abriu em queda de cerca de 8%, desencadeando uma paralisação automática das negociações e apagando quase 40% de seu valor em 2026.
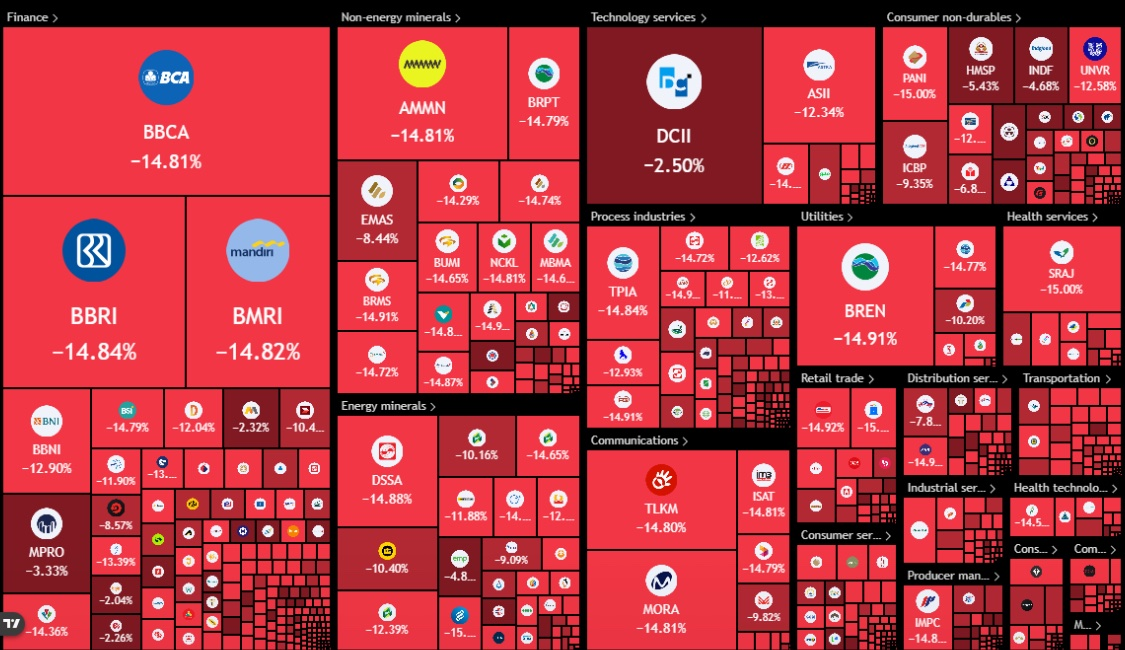
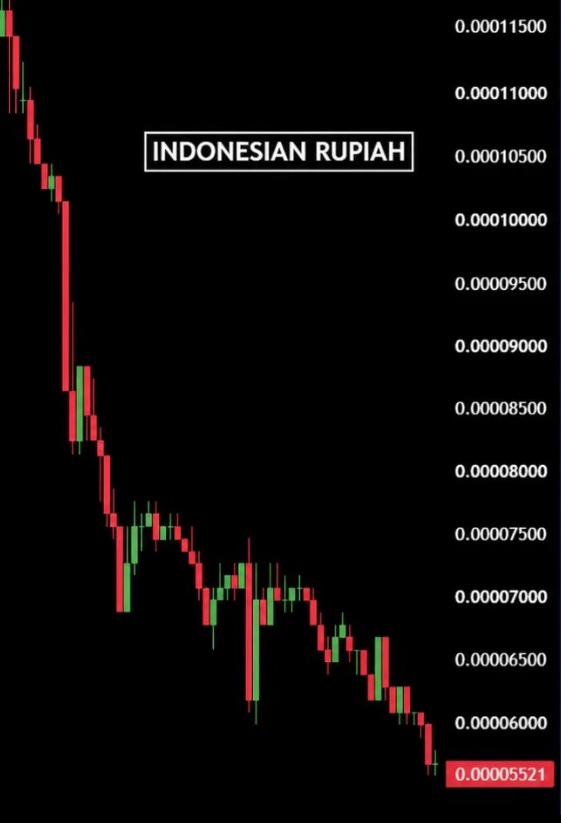
Além disso, as principais ações bancárias, incluindo Bank Central Asia, Bank Rakyat Indonesia e Bank Mandiri, caíram acentuadamente quase 15%. Ao mesmo tempo, o IDR enfraqueceu drasticamente para 18.070 por dólar americano, aproximando-se de sua mínima histórica de 18.190.
Por que o mercado de ações da Indonésia está despencando?
O principal fator foram as notícias da MSCI, o provedor global de índices que orienta trilhões de dólares em investimentos. A MSCI afirmou que a categorização contínua da Indonésia como mercado emergente não era mais adequada e iniciou consultas formais para reclassificar o país para o status de mercado independente.
Enquanto isso, essa é uma medida mais agressiva do que as preocupações anteriores do MSCI em 2026, que resultou na suspensão de algumas mudanças no índice MSCI e alertou sobre uma possível rebaixa para status de mercado fronteiriço. Como um evento isolado, a Indonésia seria excluída dos índices emergentes e de mercados fronteiriços, uma categoria que inclui países como Argentina e Líbano.
Além disso, a MSCI citou problemas persistentes com a investibilidade de mercado. Estes incluem estruturas acionárias opacas contínuas, suspeita de atividade de negociação coordenada, que prejudica a descoberta de preços, e falta de evidências.
Embora mudanças regulatórias tenham sido anunciadas pelas autoridades indonésias, ainda não havia evidências de melhorias reais na transparência e aplicação do mercado de mercado. Os participantes do mercado disseram à MSCI que a designação de fronteira nem chegaria perto de capturar a magnitude desses problemas.
O que o aviso de rebaixamento do MSCI significa para os investidores?
O processo de consulta continuará até 30 de abril de 2027, e a MSCI espera decidir até 30 de junho de 2027. Os congelamentos existentes em certos títulos indonésios nos índices MSCI permanecem em vigor. Embora a reclassificação ainda não seja definitiva, o lançamento do processo foi suficiente para desencadear vendas intensas.
Enquanto isso, se a MSCI finalmente conceder status independente, fundos passivos que acompanham o MSCI Emerging Markets Index e produtos relacionados podem ser forçados a vender participações indonésias. As estimativas de potenciais saídas passivas variam de cerca de 3 bilhões a 4 bilhões de dólares, enquanto gestores ativos podem potencialmente adicionar ainda mais pressão de vendas que alguns analistas colocam na casa dos bilhões baixos a médios.
As vendas forçadas de ações por investidores estrangeiros já são estimadas em cerca de US$ 4,7 bilhões em 2026, então vendas forçadas de ações adicionais podem aumentar a pressão existente sobre ações e a rúpia. Ações de grande capitalização e forte participação de investidores estrangeiros, especialmente grandes bancos, são as mais vulneráveis no curto prazo. A liquidez do mercado também pode se estreitar, com a moeda potencialmente continuando a enfraquecer se as saídas aumentarem.
Assim, o crash de 16 de outubro trouxe preocupações antigas sobre a integridade do mercado em evidência. Se isso leva a saídas sustentadas ou se trata de uma reação exagerada de curto prazo dependerá das reformas propostas pelo processo de consulta.
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.