- Deposito tokenisasi memungkinkan transfer dana bank lebih cepat melalui blockchain.
- Berbeda dari stablecoin, deposito tokenisasi tetap menjadi kewajiban bank penerbit.
- JPMorgan dan HSBC memperluas adopsi, tetapi interoperabilitas antarbank masih menjadi tantangan.
Teknologi blockchain mulai mengubah cara bank memindahkan uang, bukan hanya cara investor memperdagangkan aset kripto. Salah satu inovasi yang semakin banyak digunakan lembaga keuangan global adalah deposito tokenisasi atau tokenized deposits.
Secara sederhana, teknologi ini memungkinkan saldo simpanan nasabah direpresentasikan sebagai token digital yang dapat digunakan untuk pembayaran dan penyelesaian transaksi melalui jaringan blockchain.
Namun, istilah deposito tokenisasi perlu dipahami dengan tepat. Dalam konteks internasional, tokenized deposits tidak selalu berarti deposito berjangka yang memiliki tenor dan bunga tetap. Istilah tersebut lebih luas, mencakup simpanan bank yang direpresentasikan secara digital.
Berbeda dari Bitcoin atau stablecoin yang diterbitkan perusahaan nonbank, tokenized deposits tetap berkaitan dengan kewajiban bank terhadap nasabahnya.
Inovasi ini semakin berkembang sepanjang 2026. JPMorgan memperluas JPM Coin ke Ethereum pada Oktober, sedangkan HSBC dan UOB telah menguji penggunaan simpanan tokenisasi untuk transaksi antarbank.
Lantas, bagaimana sebenarnya cara kerja deposito tokenisasi, mengapa bank mengadopsinya, dan apa perbedaannya dengan stablecoin?
Apa Itu Deposito Tokenisasi dan Bagaimana Cara Kerjanya?
Deposito tokenisasi adalah representasi digital dari simpanan yang tercatat pada bank komersial, menggunakan teknologi blockchain atau distributed ledger technology (DLT).
Token yang diterbitkan mewakili klaim terhadap dana yang disimpan di bank. Artinya, token tersebut tidak berdiri sendiri sebagai mata uang baru yang terpisah dari sistem perbankan.
Menurut Oliver Wyman, deposit token memungkinkan uang bank komersial digunakan pada infrastruktur digital yang dapat diprogram, dengan tetap mempertahankan hubungan antara nasabah dan bank penerbit.
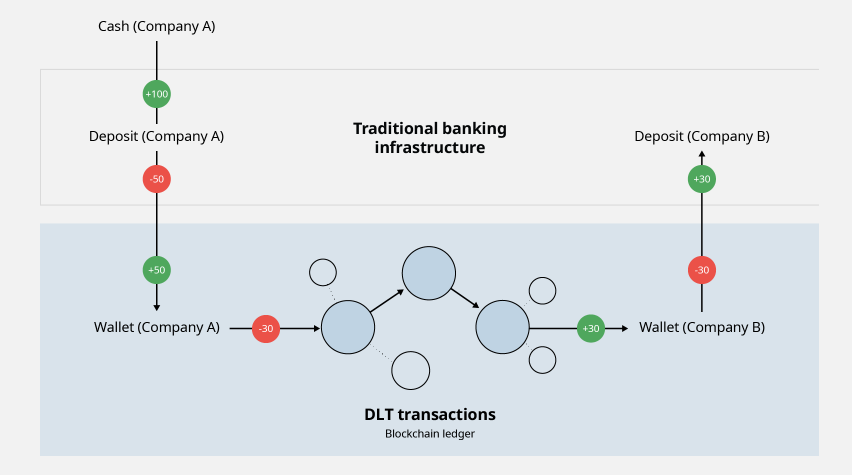
Sebagai contoh, sebuah perusahaan memiliki saldo US$1 juta pada rekening bank yang menyediakan layanan simpanan tokenisasi.
Melalui layanan tersebut, saldo yang memenuhi persyaratan dapat dikonversi menjadi representasi token digital dengan nilai setara.
Perusahaan kemudian menggunakan token itu untuk memindahkan dana ke rekening atau wallet institusional lain yang telah disetujui.
Ketika token ditransfer atau ditebus, sistem bank memperbarui pencatatan simpanan dan kewajiban yang terkait. Mekanisme pastinya bergantung pada desain layanan masing-masing bank.
Dengan demikian, blockchain berfungsi sebagai infrastruktur pencatatan dan pemindahan nilai, bukan tempat yang secara fisik menyimpan uang nasabah.
Hubungan hukum antara deposan dan bank tetap menjadi fondasi dari produk tersebut.
Mengapa Bank Menggunakan Blockchain?
Salah satu alasan utama adalah mempercepat pemindahan dana yang sebelumnya bergantung pada beberapa sistem pembayaran, proses rekonsiliasi, dan jam operasional berbeda.
Bagi perusahaan multinasional, kebutuhan memindahkan likuiditas antarentitas dapat muncul kapan saja, termasuk ketika bank di negara lain sedang tutup.
Simpanan tokenisasi memungkinkan bank mengembangkan transfer yang dapat diproses sepanjang waktu, selama sistem dan ketentuan layanan mendukungnya.
Selain itu, transaksi dapat menggunakan aturan otomatis melalui smart contract.
Sebagai contoh, perusahaan dapat mengatur agar pembayaran kepada pemasok dilakukan setelah dokumen pengiriman diverifikasi atau syarat dalam perjanjian terpenuhi.
Kemampuan tersebut dikenal sebagai programmability, yaitu penggunaan instruksi digital untuk menjalankan proses transaksi berdasarkan kondisi yang telah ditentukan.
Pembaca yang ingin memahami teknologi ini lebih jauh dapat melihat panduan kontrak pintar atau smart contract di Coin Edition Indonesia.
Namun, penggunaan blockchain tidak otomatis membuat semua transaksi lebih murah atau bebas hambatan. Efisiensinya tetap bergantung pada integrasi dengan sistem lama, biaya operasional, dan dukungan antarbank.
Perbedaan Deposito Tokenisasi, Stablecoin, dan Rupiah Digital
Deposito tokenisasi sering disamakan dengan stablecoin karena keduanya memungkinkan nilai uang direpresentasikan dalam bentuk token digital.
Meski terlihat serupa, struktur penerbitan dan hubungan hukum keduanya berbeda.
Stablecoin seperti USDT dan USDC diterbitkan oleh perusahaan yang mengelola aset cadangan untuk mendukung nilai token terhadap mata uang acuannya.
Sebaliknya, tokenized deposits diterbitkan oleh bank dan merepresentasikan klaim simpanan terhadap lembaga tersebut.
Penelitian Federal Reserve Bank of New York pada Februari 2026 membahas perbedaan ekonomi antara kedua instrumen itu, khususnya pengaruhnya terhadap kredit perbankan dan stabilitas sistem keuangan.
Penelitian tersebut menjelaskan bahwa simpanan bank, termasuk bentuk tokenisasinya, merupakan bagian dari struktur pendanaan bank yang dapat mendukung kegiatan penyaluran kredit.
Sementara itu, stablecoin yang didukung aset aman menggunakan model cadangan yang berbeda.
Namun, penelitian tersebut tidak menyimpulkan bahwa satu model selalu lebih unggul. Hasilnya bergantung pada kondisi regulasi, insentif risiko bank, dan struktur pasar.
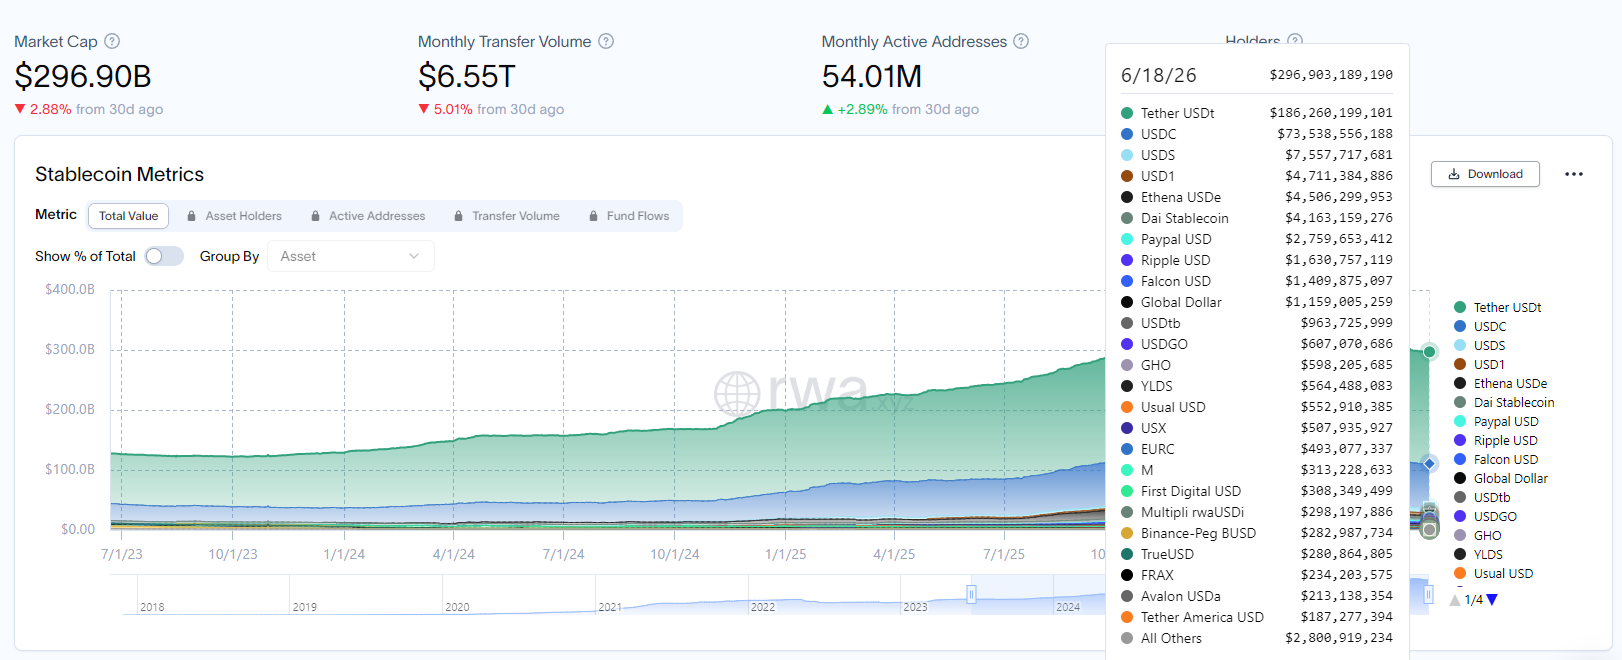
Tabel Perbedaan Deposito Tokenisasi dan Stablecoin
| Aspek | Deposito tokenisasi | Stablecoin seperti USDT/USDC |
|---|---|---|
| Penerbit | Bank komersial | Perusahaan penerbit stablecoin |
| Nilai yang diwakili | Klaim simpanan terhadap bank | Klaim atau hak sesuai ketentuan token dan penerbit |
| Dukungan nilai | Kewajiban bank dalam kerangka simpanan | Aset cadangan sesuai model penerbit |
| Pengawasan | Regulasi perbankan dan aturan terkait | Kerangka regulasi stablecoin yang berlaku |
| Akses | Umumnya nasabah dan institusi yang memenuhi syarat | Dapat tersedia lebih luas, tergantung token dan yurisdiksi |
| Jaringan | Blockchain privat atau publik dengan pembatasan peserta | Umumnya tersedia pada blockchain publik |
| Risiko utama | Risiko bank, sistem operasional, dan infrastruktur | Risiko cadangan, penerbit, penebusan, serta depeg |
Perbedaan penting lainnya adalah perlindungan simpanan.
Tokenized deposits berada dalam kerangka perbankan, tetapi hal tersebut tidak berarti seluruh produknya otomatis memiliki jaminan simpanan penuh.
Perlindungan bergantung pada negara penerbit, jenis rekening, status nasabah, mata uang, serta ketentuan penjaminan yang berlaku.
Misalnya, HSBC menjelaskan bahwa produk simpanan tokenisasinya dapat memperoleh perlindungan skema penjaminan di pasar tertentu, tetapi terdapat pengecualian berdasarkan jenis dan mata uang simpanan.
Stablecoin juga tidak boleh dianggap sepenuhnya bebas risiko hanya karena dirancang mempertahankan nilai terhadap dolar AS. Kualitas cadangan, hak penebusan, dan kemampuan penerbit menghadapi tekanan pasar tetap perlu diperhatikan.
Untuk penjelasan lebih mendalam, baca juga panduan apa itu stablecoin dan bagaimana cara kerjanya.
Apakah Deposito Tokenisasi Sama dengan Rupiah Digital?
Keduanya juga berbeda dari Rupiah Digital yang sedang dieksplorasi Bank Indonesia melalui Proyek Garuda.
Menurut penjelasan resmi Bank Indonesia, Rupiah Digital merupakan bentuk Central Bank Digital Currency (CBDC) yang diterbitkan oleh bank sentral.
Rupiah Digital adalah klaim langsung terhadap Bank Indonesia, sedangkan simpanan bank tokenisasi merupakan klaim terhadap bank komersial penerbitnya.
Stablecoin memiliki struktur penerbitan dan hubungan hukum yang berbeda lagi.
Perbedaan tersebut penting karena penggunaan teknologi blockchain tidak otomatis membuat semua instrumen uang digital memiliki status hukum yang sama.
Bank Besar Mulai Mengembangkan Deposito Tokenisasi
Perkembangan deposito tokenisasi bukan lagi sebatas konsep. Sejumlah bank internasional telah menggunakan atau menguji teknologi ini dalam kegiatan keuangan institusional.
JPMorgan Perluas JPM Coin ke Ethereum pada Oktober 2026
JPMorgan menjadi salah satu pelopor penggunaan teknologi blockchain untuk layanan pembayaran bank melalui Kinexys, yang sebelumnya dikenal sebagai Onyx.
Platform tersebut menyediakan infrastruktur pembayaran dan pengelolaan aset digital bagi nasabah institusional.
Pada 19 Oktober 2026, JPMorgan mengumumkan bahwa JPM Coin (JPMD) resmi tersedia di jaringan Ethereum, setelah sebelumnya diluncurkan pada Base.
JPM Coin merupakan token simpanan berdenominasi dolar AS yang diterbitkan oleh JPMorgan dan digunakan oleh klien institusional yang memenuhi persyaratan.
Perkembangan ini menunjukkan bahwa penggunaan deposito tokenisasi tidak selalu terbatas pada blockchain privat.
Dalam kasus JPM Coin, token beroperasi di blockchain publik, tetapi transaksi dan partisipasinya tetap dibatasi kepada pihak yang telah melalui proses persetujuan.
JPMorgan juga melaporkan bahwa Kinexys telah memproses transaksi kumulatif lebih dari US$4 triliun, dengan volume rata-rata sekitar US$7 miliar per hari.
Angka tersebut merupakan aktivitas platform Kinexys secara keseluruhan berdasarkan data internal bank, bukan jumlah deposito tokenisasi yang beredar atau nilai seluruh transaksi JPM Coin.
HSBC Gunakan Simpanan Tokenisasi untuk Pembayaran Lintas Negara
HSBC juga mengembangkan Tokenised Deposit Service (TDS) untuk membantu perusahaan mengelola dana dan melakukan pembayaran secara lebih efisien.
Pada September 2025, HSBC menyelesaikan transaksi tokenisasi dolar AS lintas negara antara Hong Kong dan Singapura untuk Ant International.
Pengumuman HSBC pada Oktober 2025 menjelaskan bahwa layanan tersebut mendukung penyelesaian pembayaran secara real-time dan dapat digunakan sepanjang waktu.
Melalui sistem ini, saldo bank direpresentasikan sebagai token digital sehingga perusahaan dapat memindahkan dana antarakun yang memenuhi syarat dalam jaringan HSBC.
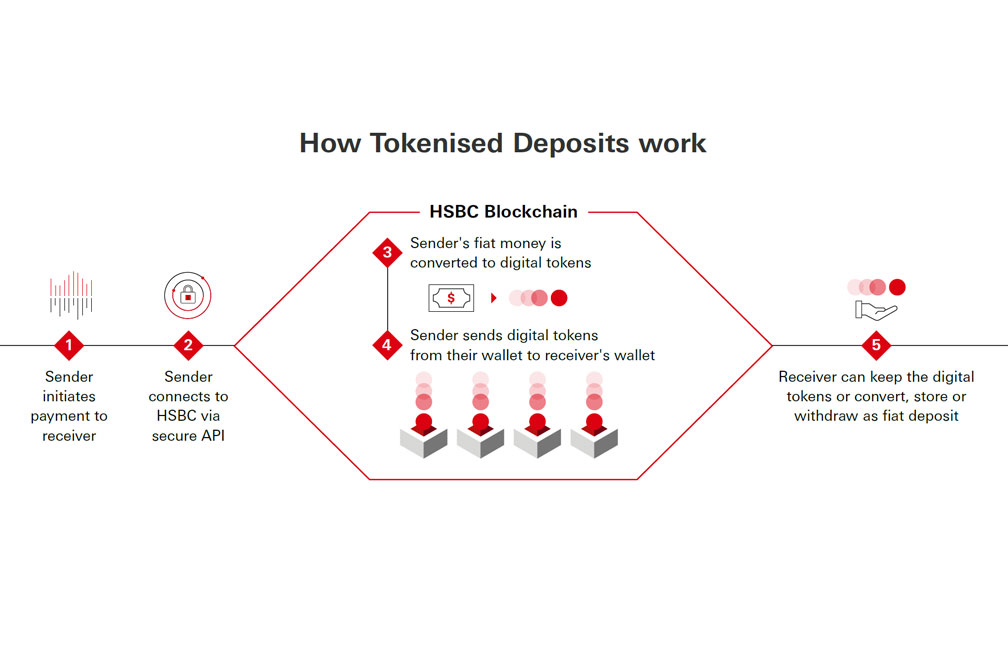
Pada Agustus 2026, HSBC bersama UOB juga menyelesaikan transaksi langsung menggunakan infrastruktur ledger Swift.
Pengujian tersebut melibatkan kewajiban simpanan tokenisasi yang dicatat pada infrastruktur masing-masing bank, kemudian dicocokkan melalui ledger Swift sebelum penyelesaian akhir melalui sistem yang sudah ada.
Perkembangan ini penting karena memperlihatkan bahwa teknologi tersebut mulai diuji dalam transaksi antarbank, bukan hanya pemindahan dana dalam satu institusi.
Menurut HSBC, hingga Agustus 2026 layanan TDS telah tersedia di enam pasar, termasuk Hong Kong, Singapura, Luksemburg, Inggris, AS, dan Uni Emirat Arab.
Namun, cakupan layanan, mata uang, serta kelayakan pengguna berbeda di masing-masing wilayah.
BNY Perkenalkan Representasi Simpanan Digital pada Januari 2026
Bank of New York Mellon atau BNY turut memasuki sektor ini melalui layanan yang diumumkan pada 9 Januari 2026.
Menurut pengumuman resminya, BNY mengembangkan representasi digital berbasis blockchain dari saldo rekening simpanan nasabah institusional.
Layanan tersebut menggunakan blockchain privat dengan akses terbatas.
Pada tahap awal, penggunaannya difokuskan pada kebutuhan agunan dan margin dalam transaksi keuangan.
BNY menggunakan pencatatan digital untuk merepresentasikan klaim atas simpanan yang sudah ada di bank, bukan menciptakan aset kripto yang terpisah dari hubungan perbankan tersebut.
Pengembangan ini menunjukkan bahwa deposito tokenisasi semakin relevan bagi pasar keuangan institusional, khususnya ketika perusahaan membutuhkan perpindahan dana dan penyelesaian transaksi yang lebih cepat.
Tantangan Deposito Tokenisasi: Transfer Antarbank dan Keamanan
Meskipun adopsinya berkembang, deposito tokenisasi masih menghadapi sejumlah tantangan sebelum dapat digunakan secara luas.
Salah satu hambatan utama adalah interoperabilitas, yaitu kemampuan sistem yang berbeda untuk saling terhubung dan memproses transaksi.
Token yang diterbitkan oleh satu bank tidak otomatis dapat digunakan sebagai simpanan pada bank lainnya.
Hal ini terjadi karena setiap token merepresentasikan kewajiban bank penerbit yang berbeda.
Transfer antarbank perlu memastikan bahwa klaim dan kewajiban masing-masing lembaga diselesaikan dengan benar, serta memenuhi ketentuan hukum yang berlaku.
Transaksi HSBC dan UOB pada Agustus 2026 menunjukkan adanya kemajuan, tetapi belum berarti seluruh sistem deposito tokenisasi global sudah saling terhubung secara bebas.
Jaringan Bersama The Clearing House Ditargetkan Hadir pada 2027
Di AS, The Clearing House sedang mengembangkan On-Chain Money Initiative untuk mendukung transfer simpanan tokenisasi antarbank.
Pada 24 September 2026, The Clearing House mengumumkan kerja sama dengan Quant sebagai penyedia teknologi untuk infrastruktur tersebut.
Jaringan itu dirancang agar lembaga keuangan dapat memproses transaksi simpanan tokenisasi sambil tetap terhubung dengan sistem pembayaran konvensional, termasuk jaringan RTP dan CHIPS.
Layanan tersebut ditargetkan tersedia bagi institusi peserta pada paruh pertama 2027.
Namun, target tersebut masih merupakan jadwal pengembangan, bukan konfirmasi bahwa jaringan sudah beroperasi secara komersial.
Selain interoperabilitas, bank juga perlu memperhatikan keamanan siber, pengendalian akses, keandalan smart contract, dan kepastian hukum penyelesaian transaksi.
Dalam analisis IMF pada Juli 2026, Tobias Adrian menjelaskan bahwa tokenisasi berpotensi meningkatkan efisiensi pasar keuangan, tetapi juga dapat menciptakan konsentrasi risiko pada platform dan infrastruktur digital.
Transaksi yang berlangsung lebih cepat memungkinkan pengelolaan likuiditas secara lebih efisien. Namun, dalam situasi krisis, tekanan terhadap likuiditas juga dapat menyebar lebih cepat.
Karena itu, pemanfaatan teknologi blockchain harus diikuti pengawasan, tata kelola sistem, dan kejelasan hak hukum pemegang token.
Apakah Deposito Tokenisasi Sudah Bisa Digunakan di Indonesia?
Bagi pembaca Indonesia, penting untuk membedakan perkembangan produk perbankan global dari layanan yang benar-benar tersedia di dalam negeri.
Contoh JPMorgan, HSBC, dan BNY dalam artikel ini terutama ditujukan kepada nasabah korporasi atau institusional yang memenuhi persyaratan.
Keberadaan layanan tersebut di luar negeri tidak berarti nasabah ritel Indonesia otomatis dapat membelinya atau menggunakannya melalui rekening bank lokal.
Di Indonesia, Bank Indonesia sedang mengeksplorasi Rupiah Digital melalui Proyek Garuda, tetapi CBDC tersebut merupakan instrumen berbeda dari simpanan bank tokenisasi.
Selain itu, keberadaan token yang menggunakan nama sebuah bank tidak membuktikan bahwa token tersebut benar-benar diterbitkan atau dijamin oleh bank bersangkutan.
Pengguna perlu memeriksa identitas penerbit, status layanan, yurisdiksi, ketentuan penebusan, serta bentuk perlindungan hukum sebelum menggunakan produk keuangan berbasis token.
FAQ tentang Deposito Tokenisasi
Apa itu deposito tokenisasi?
Deposito tokenisasi atau tokenized deposits adalah representasi digital simpanan bank yang dicatat dan dapat dipindahkan melalui blockchain. Istilah tersebut lebih tepat dipahami sebagai simpanan bank tokenisasi, karena tidak selalu merujuk pada deposito berjangka.
Apa perbedaan deposito tokenisasi dan stablecoin?
Deposito tokenisasi merepresentasikan klaim terhadap bank penerbit, sedangkan stablecoin memiliki struktur penerbitan dan cadangan sesuai ketentuan penerbitnya. Keduanya dapat menggunakan blockchain, tetapi hubungan hukum dan risikonya berbeda.
Apakah deposito tokenisasi aman?
Produk ini berada dalam kerangka perbankan yang berlaku, tetapi tetap memiliki risiko bank, operasional, teknologi, dan hukum. Perlindungan penjaminan simpanan bergantung pada yurisdiksi, jenis rekening, dan ketentuan masing-masing produk.
Apakah deposito tokenisasi sama dengan Rupiah Digital?
Tidak. Rupiah Digital merupakan CBDC yang diterbitkan Bank Indonesia, sementara deposito tokenisasi diterbitkan oleh bank komersial dan merepresentasikan klaim simpanan terhadap bank tersebut.
Mengapa bank tertarik menggunakan tokenized deposits?
Bank menggunakan teknologi ini untuk mendukung pembayaran lebih cepat, pengelolaan likuiditas sepanjang waktu, penyelesaian transaksi, dan otomatisasi proses melalui smart contract. Namun, manfaat aktualnya bergantung pada infrastruktur dan kemampuan integrasi antarbank.
Kesimpulan
Deposito tokenisasi menunjukkan bagaimana teknologi blockchain mulai digunakan untuk meningkatkan efisiensi sistem keuangan tradisional.
Alih-alih menggantikan bank, teknologi ini memungkinkan simpanan yang sudah berada dalam sistem perbankan direpresentasikan dan dipindahkan melalui infrastruktur digital.
JPMorgan, HSBC, dan BNY telah memperlihatkan penerapan nyata, sementara The Clearing House sedang menyiapkan jaringan interoperabilitas antarbank yang ditargetkan hadir pada 2027.
Namun, tantangan keamanan, integrasi sistem, dan kepastian hukum masih perlu diselesaikan sebelum teknologi ini dapat digunakan secara luas.
Perbedaan terpentingnya adalah deposito tokenisasi tetap merupakan klaim terhadap bank komersial, bukan stablecoin atau mata uang digital yang diterbitkan bank sentral.
Bagi industri keuangan, keberhasilannya tidak hanya bergantung pada kecepatan transaksi, tetapi juga pada kemampuan teknologi baru mempertahankan kepercayaan, perlindungan, dan keandalan sistem perbankan.
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.