- Aset RWA yang ditokenisasi mencapai $34,18 miliar, tetapi penetrasi pasar dasar hanya 0,01%.
- Hanya 12% dari modal tokenisasi yang terlacak yang berpartisipasi dalam pembiayaan on-chain yang memenuhi syarat.
- Pool likuiditas dan pinjaman menyumbang 93,5% dari nilai ekuitas yang telah ditokenisasi yang diterapkan.
Aset dunia nyata yang ditokenisasi tumbuh pesat, tetapi nilai pasarnya yang terus berkembang hanya menunjukkan sebagian dari kisah adopsi. Laporan “RWA Activation Era” dari Binance Research menunjukkan bahwa penggunaan keuangan terus tertinggal dibandingkan penerbitan.
Total aset RWA yang dikelola mencapai $34,18 miliar hingga 15 September 2026, naik 85,2% sejak tahun ini. Namun, tokenisasi mencakup sekitar 0,01% pasar dasar, sementara sekitar 12% modal terlacak yang ditokenisasi digunakan dalam aplikasi keuangan on-chain yang memenuhi syarat.
Pertumbuhan Cepat Bertemu Penetrasi Pasar Terbatas
Dana obligasi dan pasar uang tetap menjadi kategori tokenisasi terbesar, memegang aset on-chain sebesar $18,29 miliar. Mereka menyumbang 54,7% dari nilai tambahan RWA tahun ini, sementara saham menyediakan tambahan 22,4%.
Saham mencatat pertumbuhan persentase yang lebih cepat, naik sebesar 390,4% menjadi $4,43 miliar. Pangsa mereka dalam aset RWA terlacak meningkat dari 4,9% menjadi 13%.
Namun, kenaikan tersebut tetap kecil dibandingkan pasar konvensional. Rasio Aset Terprogram Binance Research, atau PAR, membandingkan aset on-chain yang dapat diprogram yang memenuhi syarat dengan nilai pasar dasar yang sesuai.
Di seluruh kategori aset utama yang melebihi $300 triliun secara global, saldo tokenisasi sekitar $34 miliar menunjukkan penetrasi sekitar 0,01%. Untuk saham, PAR hanya 0,0029% dibandingkan pasar referensi ekuitas terdaftar senilai $151,9 triliun.
Kenaikan persentase yang kuat menunjukkan ekspansi dari basis yang kecil. Mereka tidak mengonfirmasi bahwa produk tokenisasi telah mencapai adopsi luas di pasar yang mereka wakili.
Penerbitan Tidak Menjamin Penggunaan Keuangan
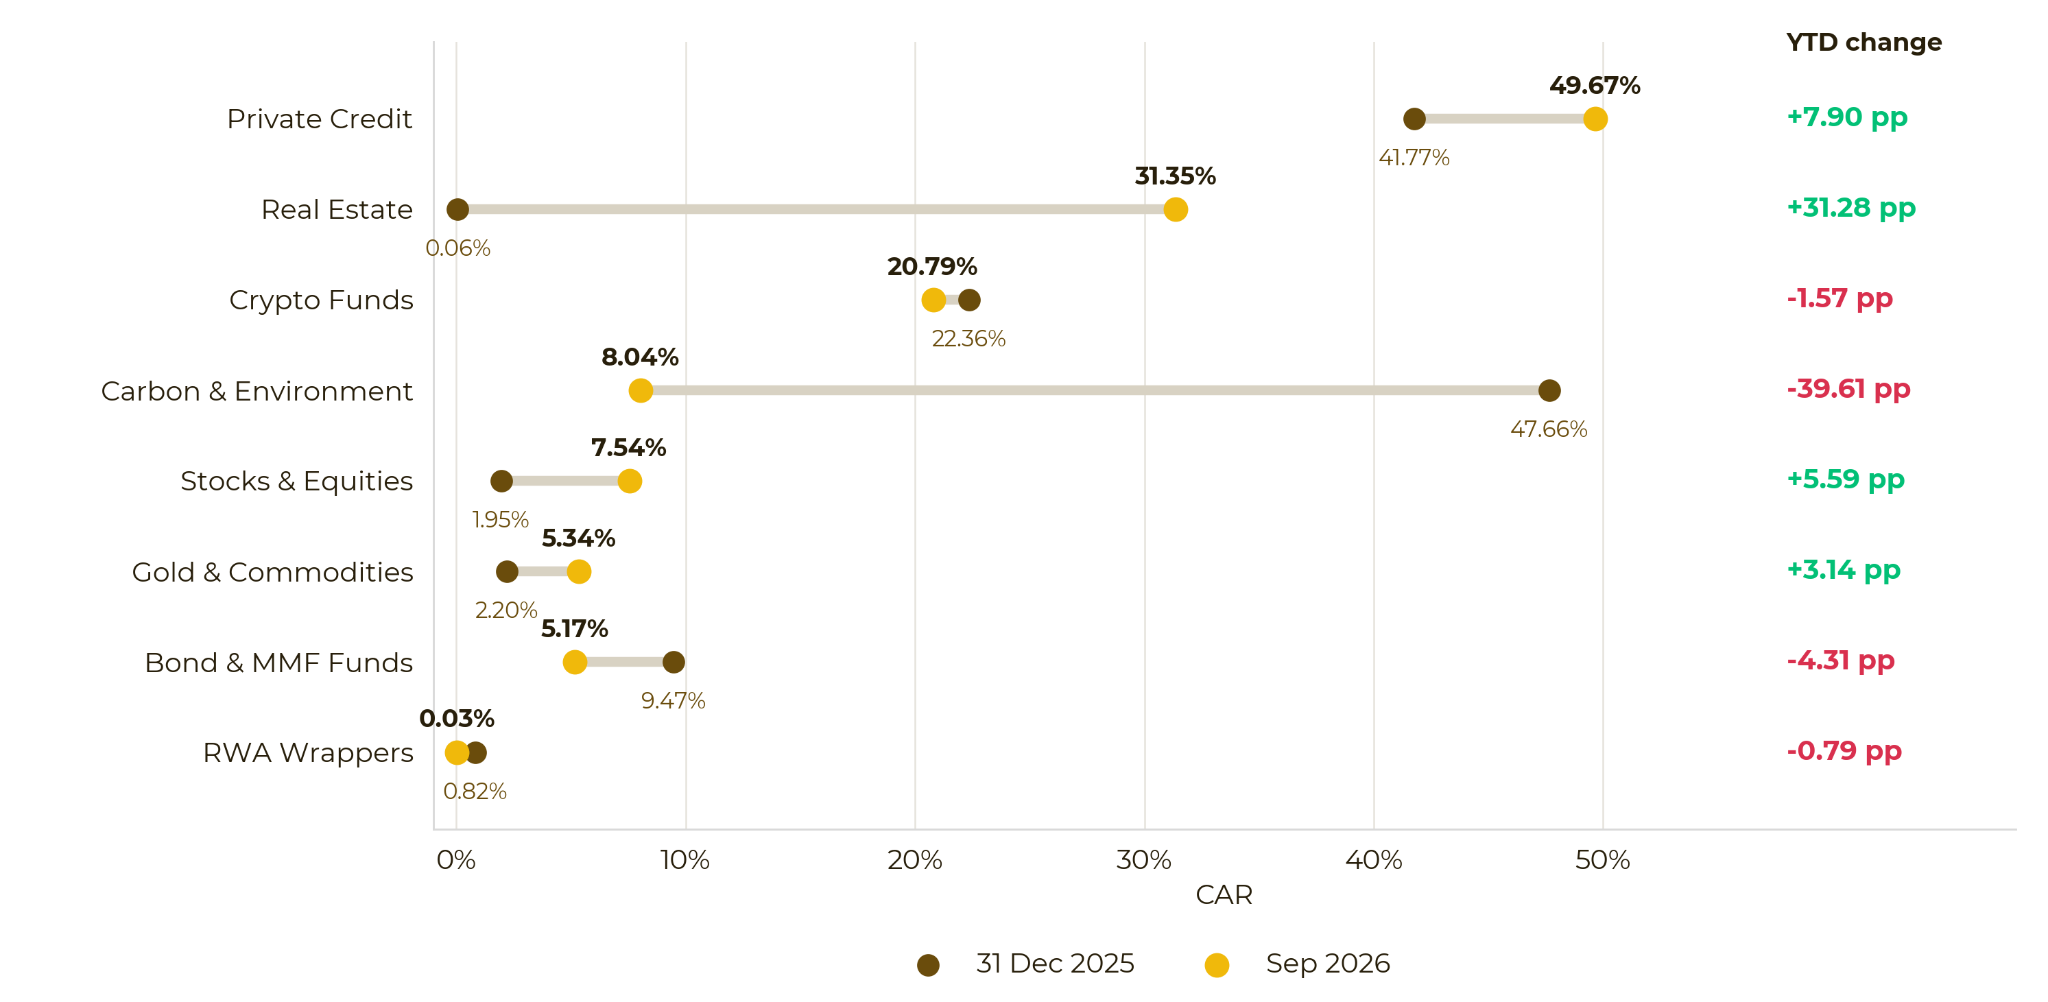
Tingkat Aktivasi Modal laporan, atau CAR, menjawab pertanyaan berbeda: seberapa banyak modal tokenisasi yang benar-benar berpartisipasi dalam pembiayaan on-chain?
CAR membandingkan aset kualifikasi yang telah diduplikasi dan digunakan dalam aplikasi keuangan terverifikasi dengan nilai beredar dari aset yang sama. Aplikasi-aplikasi ini mencakup pool likuiditas, platform pinjaman, dan pasar jaminan.
Dengan sekitar 12%, secara keseluruhan CAR berarti sekitar $12 dari setiap $100 nilai tokenisasi terlacak berpartisipasi dalam aplikasi yang memenuhi syarat. Saldo yang tersisa berada di luar penerapan yang diukur, meskipun memegang aset masih dapat berfungsi sebagai investasi.
Perbedaan ini penting karena AUM mengukur ukuran basis aset, sementara CAR mengukur penerapannya. Menerbitkan lebih banyak token dapat meningkatkan AUM tanpa meningkatkan proporsi yang mendukung perdagangan atau pembiayaan.
Pemanfaatan juga sangat bervariasi. Kredit swasta memimpin dengan CAR 49,67%, sementara CAR ekuitas meningkat dari 1,95% menjadi 7,54% tahun ini. Aktivasi ekuitas telah meningkat, tetapi sebagian besar nilai ekuitas yang ditokenisasi masih berada di luar aplikasi yang memenuhi syarat.
Likuiditas dan Jaminan Definisikan Uji Berikutnya
Penerapan ekuitas sudah menunjukkan di mana permintaan praktis menonjol. Pool likuiditas menyumbang 65,4% dari total nilai ekuitas DeFi terkunci, dengan pinjaman menyumbang tambahan 28,1%. Secara keseluruhan, aktivitas ini mewakili 93,5% dari nilai ekuitas yang diterapkan.
Skenario Binance Research menggambarkan mengapa aktivasi penting secara independen dari penerbitan. Dalam kasus dasar tahun 2030, sekitar $349 miliar saham yang ditokenisasi akan menunjukkan PAR 0,23%. Dalam skenario tersebut, menaikkan CAR dari 10% menjadi 20% akan meningkatkan modal yang ditempatkan dari $34,94 miliar menjadi $69,87 miliar tanpa pasokan tokenisasi tambahan.
Aset yang ditokenisasi tumbuh pesat, tetapi skala saja tidak menandakan adopsi. Kesenjangan antara penerbitan dan aktivasi on-chain menunjukkan bahwa utilitas dunia nyata masih tertinggal dari ekspansi pasar. Menjembatani kesenjangan itu akan menjadi kunci untuk menentukan apakah tokenisasi RWA menjadi lapisan keuangan inti atau tetap menjadi pasar niche.
Terkait: Korea Selatan Merencanakan Peluncuran Aset Tokenisasi Tiga Tahap Mulai 2027
Disclaimer: The information presented in this article is for informational and educational purposes only. The article does not constitute financial advice or advice of any kind. Coin Edition is not responsible for any losses incurred as a result of the utilization of content, products, or services mentioned. Readers are advised to exercise caution before taking any action related to the company.